

Jeitto: Crédito em até 24h
Jeitto
- 4,7
- 195.63K avaliações
- 10.00M
- Downloads
- Free
- Preço
Capturas de tela
Jeitto: Crédito em até 24h Prós e contras
Prós
- Crédito rápido e sem burocracia.
- Interface simples e intuitiva.
- Aprovação 100% online.
- Sem consulta ao SPC/Serasa.
- Taxas competitivas no mercado.
Contras
- Limite inicial pode ser baixo.
- Disponível apenas para Android.
- Requer acesso à internet.
- Algumas taxas podem variar.
- Aplicativo não oferece suporte 24h.
 Análise por All-app
Eu pensaria no Jeitto como uma alternativa de crédito para momentos específicos, não como uma extensão garantida da renda. Essa diferença muda bastante a forma de usar o aplicativo: antes de pedir qualquer valor, eu separaria uma necessidade concreta de um gasto que pode esperar e verificaria se as parcelas cabem no orçamento mesmo em um mês apertado. Crédito rápido ajuda a resolver um intervalo de caixa; não elimina a dívida que vem depois.
Quando faz sentido recorrer ao crédito
Um uso plausível é lidar com uma despesa necessária que surgiu antes do próximo pagamento, como uma conta que não pode atrasar ou uma recarga importante para continuar trabalhando. Nesse tipo de situação, o crédito pode evitar uma interrupção imediata, desde que o custo total e o vencimento sejam compatíveis com o dinheiro que realmente vai entrar. Eu não trataria a rapidez como motivo suficiente para contratar.
Também vale pensar no que acontece se a renda prevista atrasar. Se a devolução do valor depender de um pagamento incerto, ou se já houver outras parcelas comprometendo o orçamento, eu preferiria negociar a conta diretamente ou buscar uma saída que não aumente a dívida. Para uma compra que pode ser adiada, esperar costuma ser mais simples do que transformar uma vontade em compromisso financeiro.
Uma checagem antes de confirmar
Na tela da oferta, eu conferiria o valor que ficará disponível, o total a pagar, os vencimentos e qualquer encargo apresentado. Não olharia apenas para a parcela: uma prestação pequena pode parecer confortável quando vista isoladamente, mas ainda assim pesar junto de aluguel, transporte e outras contas. Se algo não estiver claro, minha recomendação é não avançar até entender as condições.
Depois, eu anotaria a data de pagamento no calendário e reservaria o dinheiro correspondente assim que recebesse. Esse hábito simples ajuda a não confundir o valor emprestado com renda livre para gastar. Se a oferta não atender à necessidade original, também evitaria pegar mais crédito só porque há algum limite disponível: o limite não é uma meta de consumo.
Para quem combina — e para quem não
O aplicativo tende a ser mais útil para quem precisa avaliar uma opção digital sem começar por uma visita a uma agência e consegue comparar uma proposta com o próprio orçamento. Pode interessar também a quem já sabe exatamente qual despesa precisa cobrir e tem uma previsão razoável de como quitar o compromisso. A decisão final, porém, depende da análise e das condições mostradas para cada pessoa.
Eu teria mais cautela se a renda variasse muito, se as contas já estivessem atrasadas ou se a pessoa estivesse procurando dinheiro para cobrir outras dívidas sem um plano de saída. Nesses casos, um novo empréstimo pode apenas empurrar o problema para o mês seguinte. Conversar com o credor da conta, reorganizar vencimentos ou procurar orientação financeira pode ser mais adequado do que contratar crédito imediatamente.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
Como comparar com outras alternativas
Em comparação com um banco tradicional, o apelo do Jeitto está em fazer a consulta pelo celular, sem depender de um atendimento presencial para começar. Isso pode tornar a tentativa mais conveniente, mas não significa que a proposta será automaticamente mais barata ou melhor. Eu compararia o custo total, o prazo e a facilidade de pagamento com outras ofertas disponíveis, em vez de escolher apenas pela velocidade.
O cartão de crédito pode ser mais apropriado quando a compra aceita pagamento direto e a fatura será quitada integralmente no vencimento. Já para quem tem tempo, comparar empréstimos em diferentes instituições pode revelar condições mais adequadas. E, quando o gasto não é urgente, adiar a compra continua sendo uma alternativa real: não tem contratação, parcela nem custo de crédito.
O que é o Jeitto?
A gente vive num mundo onde ter acesso rápido a crédito pode fazer toda a diferença, né? E é aí que entra o Jeitto. Se você nunca ouviu falar dessa belezinha, deixa eu te contar: é um aplicativo que promete crédito em até 24 horas diretamente no seu celular. Interessante, não é mesmo? Vamos dar uma olhada mais de perto nesse app e ver se ele cumpre o que promete.
O Jeitto é um aplicativo projetado para oferecer crédito rápido e descomplicado. A ideia aqui é facilitar a vida de quem precisa de um pouco de grana extra sem ter que passar por todo aquele processo burocrático dos bancos tradicionais. Então, se você precisa de um respiro financeiro, o Jeitto pode ser uma mão na roda.
Como funciona?
O funcionamento do Jeitto é bem simples. Primeiro, você baixa o app, que está disponível tanto para Android quanto para iOS. Depois de instalado, você faz um cadastro rápido. A partir daí, o Jeitto começa a analisar o seu perfil para definir o limite de crédito que poderá ser disponibilizado para você.
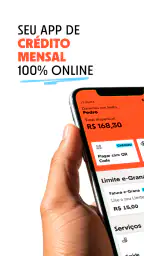
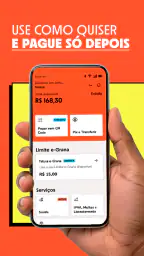
O legal é que não tem aquela coisa de papelada, sabe? É tudo feito pelo celular mesmo. Depois da análise, se aprovado, o crédito fica disponível para você usar como quiser. Dá para pagar contas, fazer recarga de celular ou até mesmo fazer compras online. Bem prático!
Ao decidir se vale a pena instalar, eu também olho para o contexto do produto: o Jeitto é um app de finanças desenvolvido pela Jeitto, é gratuito para baixar e tem classificação livre. A ficha atual indica a versão 5.8.1, com funcionamento mínimo a partir do Android 7.0. Esses dados ajudam a entender o ponto de partida, mas não dizem, por si só, qual oferta cada pessoa receberá nem se haverá aprovação.
O uso no dia a dia e seus limites
Imagine que uma conta essencial vence antes do salário e você já sabe de onde virá o dinheiro para quitá-la. Nesse cenário, eu abriria o aplicativo para consultar uma oferta, compararia o total devido com a alternativa de negociar diretamente a conta e só então decidiria. Se a contratação resolver um problema pontual sem comprometer despesas básicas do mês seguinte, pode ser útil; se faltar uma fonte clara para pagar, a pressa pode sair cara.
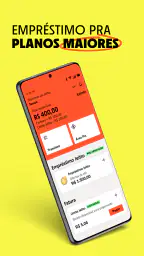
Uma dica prática é tratar a análise de crédito como consulta, não como promessa de dinheiro disponível. O processo considera o perfil e pode resultar em condições diferentes para cada usuário, então eu não montaria um plano contando com um limite específico antes de ver a proposta. Também evitaria repetir o cadastro ou contratar às pressas só para tentar obter uma resposta mais favorável: o mais importante é avaliar o que aparece na tela com calma.
Na prática, a diferença entre o Jeitto e um empréstimo iniciado em uma agência está sobretudo no canal digital e na possibilidade de começar pelo celular. Isso reduz etapas presenciais, mas não substitui a comparação de custo. Para uma emergência pequena, a conveniência pode pesar; para um compromisso maior ou de prazo longo, eu pesquisaria outras instituições e verificaria o custo total de cada opção antes de escolher.
O app pode ser dispensável para quem já tem uma reserva que cobre imprevistos ou para quem prefere manter crédito e gastos cotidianos separados. Também não é a primeira alternativa que eu recomendaria a alguém que costuma perder datas de vencimento: nesse caso, lembretes e uma organização financeira mais previsível são tão importantes quanto encontrar uma oferta. O recurso só ajuda quando o pagamento posterior está tão bem planejado quanto a necessidade imediata.
O que eu achei do app?
Confesso que, ao abrir o app pela primeira vez, fiquei impressionado com a interface. É tudo bem intuitivo e fácil de navegar. Não tem mistério. Além disso, o cadastro foi bem tranquilo — nada de perguntas cabeludas ou formulários gigantescos.
Uma coisa que me chamou a atenção foi a rapidez do processo. Da instalação à aprovação do crédito, foi tudo muito rápido. Claro, isso pode variar de pessoa para pessoa, mas no meu caso, foi um processo bem ágil.
O Jeitto já está presente há alguns anos: foi lançado em 2 de março de 2017 e, hoje, aparece com uma média de 4,7 estrelas, reunindo cerca de 882 mil avaliações e mais de 10 milhões de instalações. Para mim, isso sinaliza que muita gente conhece o serviço, não que toda experiência seja igual. As condições individuais e a capacidade de pagamento continuam sendo o que mais importa na hora de decidir.
O que observar nas condições e na evolução
Uma mudança confirmada que consigo apontar com segurança é a versão atual, 5.8.1. Ela mostra que o aplicativo passou por revisões desde o lançamento, mas não revela, sozinha, quais telas ou recursos mudaram em cada atualização. Para quem já usa, minha sugestão é conferir as informações da oferta e as telas atuais após atualizar, sem presumir que uma versão nova altere limite, aprovação ou custo.
As avaliações podem ajudar a perceber que o app tem uso amplo, mas eu não tomaria uma nota média como substituto da leitura do contrato. Ao receber uma proposta, confirme datas, valor total e forma de pagamento antes de aceitar. Uma avaliação positiva de outra pessoa não garante a mesma disponibilidade nem as mesmas condições no seu perfil.
Quem ainda tem dúvidas sobre o prazo deve separar a promessa de agilidade da certeza de aprovação: a análise depende do perfil, e a oferta precisa ser conferida quando aparecer. Também é razoável perguntar a si mesmo se o dinheiro precisa mesmo ser emprestado agora, se a parcela cabe junto das contas fixas e qual alternativa existe caso a proposta não seja adequada. Responder a isso antes de contratar evita decidir apenas pelo impulso.
Segurança e confiabilidade
Quando se trata de dinheiro, a gente sempre fica com um pé atrás, né? Mas o Jeitto parece se preocupar com a segurança dos dados. Eles usam tecnologia de criptografia para proteger suas informações, o que é um alívio.
Outro ponto a favor do Jeitto é a transparência. Eles deixam claro quais são as taxas e os juros envolvidos, então você não vai ter surpresas desagradáveis no final do mês. E, para mim, transparência é tudo.
Mesmo assim, eu não pularia a etapa de conferir os termos antes de confirmar uma operação. É nesse momento que dá para entender o custo e verificar se a data de pagamento combina com o fluxo de dinheiro da casa. Se algo estiver confuso, parar e buscar esclarecimento é mais prudente do que aceitar só porque o processo parece rápido.
Considerações finais
Se você está precisando de um crédito rápido e sem complicações, o Jeitto é uma opção que vale a pena considerar. A facilidade de uso, a rapidez do processo e a segurança oferecida são pontos fortes que podem fazer a diferença na hora de escolher um serviço financeiro.
Claro, é sempre bom lembrar que, mesmo sendo fácil e rápido, crédito é algo que deve ser usado com responsabilidade. Mas, se usado de forma consciente, o Jeitto pode ser um aliado e tanto para suas necessidades financeiras.
Então, se você está nessa vibe de simplificar sua vida financeira, dá uma olhada no Jeitto e veja se ele é o que você está procurando. Afinal, quem não gosta de ter opções quando o assunto é dinheiro, não é mesmo?
Perguntas frequentes
Como funciona o Jeitto para obter crédito?
O Jeitto oferece uma maneira rápida e prática de obter crédito diretamente no seu smartphone. Após baixar o aplicativo, você deve fazer um cadastro e passar por uma análise de crédito. Se aprovado, o crédito é liberado em até 24 horas e pode ser utilizado para diversas finalidades, como pagamentos e recargas.
O Jeitto é seguro para usar?
Sim, o Jeitto utiliza tecnologias avançadas de segurança para proteger seus dados pessoais e financeiros. O aplicativo segue rigorosos padrões de segurança, incluindo criptografia de dados, para garantir que suas informações estejam sempre seguras durante a utilização do serviço.
Quais são os requisitos para solicitar crédito no Jeitto?
Para solicitar crédito no Jeitto, você precisa ter mais de 18 anos, residir no Brasil, possuir um CPF válido e um smartphone com acesso à internet. Além disso, é necessário passar pela análise de crédito do aplicativo, que verifica sua capacidade de pagamento e histórico financeiro.
O Jeitto cobra taxas pelo crédito concedido?
Sim, o Jeitto cobra taxas de serviço sobre o crédito concedido, que podem variar conforme o valor e o prazo do crédito solicitado. É importante ler atentamente os termos e condições antes de finalizar a solicitação para entender todas as taxas e custos envolvidos.
Posso usar o Jeitto para outros serviços além de crédito?
Sim, além de oferecer crédito, o Jeitto permite que você realize pagamentos de contas, recargas de celular e outros serviços financeiros diretamente pelo aplicativo. Isso faz do Jeitto uma solução prática para gerenciar suas finanças de forma centralizada e eficiente.


